转售分成数据与指标,厘清口径才能公平谈判
转售分成常被当作转会合同里的小条款,真正进入谈判桌时却会放大成核心变量。PG电子模拟器布莱顿把莫伊塞斯·凯塞多卖给切尔西,合同留下的二次转会收益,让未来每一次报价都牵动两家俱乐部。数据口径若把毛额和净额混着用,谈判就会失真,这正是它值得被认真对待的原因。
布莱顿与切尔西完成凯塞多交易时,固定转会费之外加入浮动奖金,并在合同中设置转售分成。数据团队随后整理条款比例、触发条件和付款节点,把媒体披露的多个版本逐项对照。谈判准备不再只看总价,而是还原每一笔可能影响二次转会的现金流。
谈判桌上常用的指标包括二次转会概率、预计转会费区间、球员年龄曲线和合同剩余年限。英超、英冠与欧冠赛事的曝光度不同,同一名球员在不同联赛的再出售概率并不一样。把这些系数写进模型,才能让布莱顿和切尔西对同一条款有共同语言。
最容易混淆的口径是计算基数。若切尔西未来出售凯塞多,布莱顿分成按转会总额计算,还是先扣青训补偿、中介费和原合同未摊销成本再按净收益计算,结果可能相差数百万英镑。合同条款必须清楚写明计算基数定义,否则公平谈判便无从谈起。
浮动奖金是否计入也是关键口径。固定转会费、出场达标奖金、欧冠资格奖金和足总杯成绩奖金触发时点不同,转售分成基数若包含全部奖金,布莱顿的收益预期会上升;若只算固定部分,切尔西的未来负债则更可控。双方需在合同里清楚逐项列明。
触发条件决定收入确认时点。二次转会是否要求球员完成转会手续、达到一定出场次数,或买方付清首期款,都会影响收入确认。凯塞多若再次转会,布莱顿不能把未触发条款直接当现金入账,切尔西也不应把潜在分成一次性计入报价,财务与谈判要分开处理。
分期付款与折现同样影响现值。转售分成可能分多年支付,谈判时要用同一折现率换算现值。切尔西若提出一次性买断未来分成,布莱顿需要比较不同付款节奏下的净现值,而不是只盯名义总额。折现率、币种和汇率假设都要明确写进合同相关附件。
数据指标要覆盖出场时间、伤病记录、年龄曲线和联赛强度。凯塞多在英超的抢断、推进和出球表现,会改变买方对二次转会估值的判断。球探数据与财务模型必须打通,不能只看公开身价,否则布莱顿和切尔西对同一名球员的风险定价会明显偏离。
转售分成对卖方俱乐部像一份低成本期权,对买方俱乐部则是一笔未来成本。曼城、利物浦和阿森纳在出售青训球员时经常保留条款,用来分享球员成长收益。若口径混乱,小俱乐部容易在二次转会时少拿应得的款项,大俱乐部也会低估未来负债。
杰里米·弗林蓬从曼城青训转投凯尔特人,再加盟勒沃库森,曼城依据转售分成获得收益。若按净利润计算,青训补偿和培养成本会改变结果;若按转会总额计算,比例虽低却更直观。佩普·瓜迪奥拉时期积累的青训资产,需要统一指标才能被准确估值。
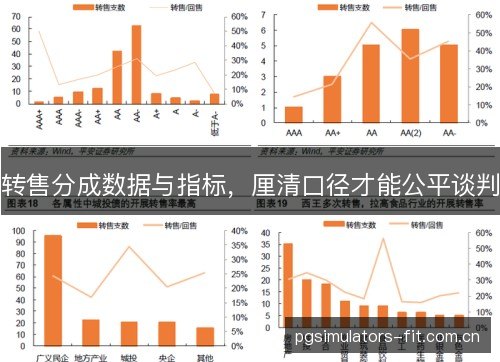
公平谈判需要可核验的数据。转售分成台账应记录条款比例、触发条件、计算基数、支付节点和审计权。布莱顿与切尔西可以用情景分析展示不同口径下的收益区间,把毛额、净额、含奖金和不含奖金四种结果并列,比只报一个数字更容易最终达成共识。
指标治理要从台账开始。俱乐部需要为每名出售球员记录合同版本、分成比例、封顶金额、适用联赛和付款计划,并定期与买方对账。英超和英冠联盟若能提供统一模板,布莱顿、切尔西、曼城之间的转售分成争议会少很多,审计成本也会相应明显下降。
转售分成会反过来影响球员定价和青训投入。布莱顿低价引进年轻球员再高价出售,靠的是数据模型和条款设计;切尔西大量签入年轻球员,则要审慎确认未来转售收入。两家俱乐部只有采用一致口径,才能比较交易的真实回报,而不是被名义分成比例误导。
英超与欧足联财务规则对转售分成收入的确认要求并不完全相同。俱乐部不能把尚未触发的分成直接当作可支配现金,也不能在欧冠报名和足总杯预算中重复计算。财务公平审查关注可实现收益,布莱顿和切尔西的报表需要把或有资产与确定收入分开列示。
往后更多合同会采用阶梯比例,按二次转会费区间递增,并设置封顶和支付期限。数据服务商能提供基准,但谈判仍要求披露足够信息。凯塞多若再次转会,布莱顿与切尔西对毛额、净额和奖金口径的争议会被放大,提前约定审计与争议解决条款更稳妥。
转售分成数据不是装饰性图表,而是谈判语言。把毛额净额、浮动奖金、触发条件、折现率和审计权说清楚,布莱顿、切尔西、曼城以及球员团队才能在公平基础上交易。未来监管与行业审计会推动口径标准化,谁先建立可核验台账,谁就能在下一轮谈判中掌握主动。
范尼凯克商业价值评估,赛场成绩如何转化品牌资产,核心在于他并非普通奥运冠军。2016年里约奥运会男子400米决赛,他以43秒03打破迈克尔·约翰逊保持的世界纪录,这一枪把冷门项目推到全球头条。品牌方关...
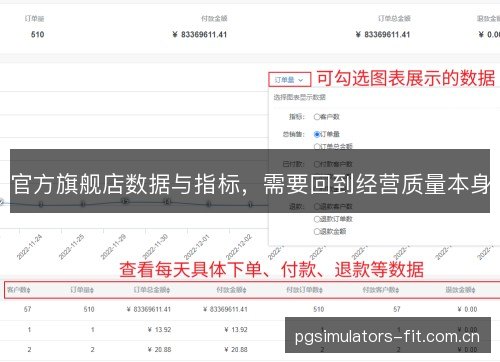
官方旗舰店的数据与指标正在被重新审视,原因不在报表好不好看,而在经营质量能不能被解释清楚。销售额、订单量、退货率、复购率、库存周转和售后时长放在同一张看板上,才会暴露增长背后的真实成本。把注意力从单一...